Shqip
 English
 Français
 Deutsch
 Ελληνικά
 Italiano
 Srpski
 Türkçe
Nafta dhe çmimi, krahasimi mes Shqipërisë dhe Maqedonisë


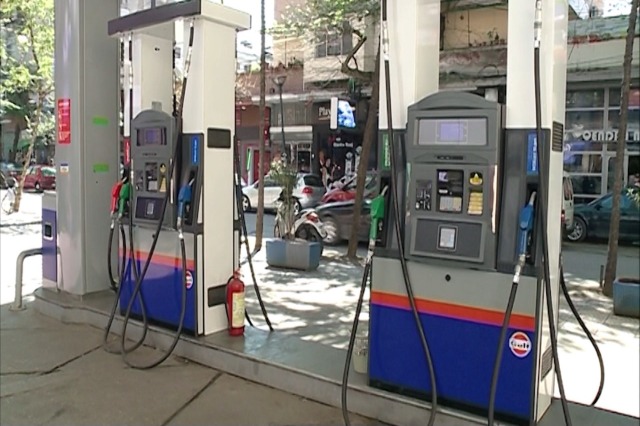
A është e shtrenjtë nafta në Shqipëri? Debati i ditëve të fundit, që ka përfshirë edhe politikën, kërkon të shihet me detaje si formohet ky çmim dhe sidomos detyrimet fiskale që ndikojnë në shtrenjtësinë e karburanteve.
Gazetari Bardhi Sejdarasi bën një analizë krahasuese të çmimit në vite, të dy tregjeve të afërt, të Shqipërisë dhe të Maqedonisë së Veriut.
Të krahasojmë strukturën e çmimit të naftës në SHQIPËRI dhe MAQEDONI:
Si formohet ky çmim:
- Çmimi i blerjes në port llogaritet i ngjashëm për të dy vendet,
- Çmimi i shitjes me pakicë në Shqipëri 193 lekë për litër
- Në Maqedoni, çmimi përfshin edhe koston e transportit, ai është aktualisht
Naftë për motorë EURODIZEL BS (D-E V) – 65,50 (denarë/litër) =1,05 euro=129.04 lekë për litër (Vendosur nga Komisioni Rregullator i Energjetikës dhe i Shërbimeve të Ujit (KRRE)
- Një ton naftë 25 janar 2022 blihet në bursë me rreth 760 dollarë
Në MAQEDONI, taksat direkte mbi naftën janë
- Akciza, me rreth 28 lek për litër (0.2 cent për litër)
- TVSH, në rreth 20 lekë për litër (norma e TVSH-së në Maqedoni është 18%, ndërsa zbatohet mbi një çmim 32% më të ulët se në Shqipëri).
- Ndryshe nga Shqipëria, Maqedonia nuk e ka taksën e qarkullimit të përfshirë në çmimin e naftës, por e merr direkt tek automjetet.
Në SHQIPËRI nafta taksohet si vijon:
- Akciza, 37 lekë për litër;
- Taksa qarkullimit, 27 lekë për litër;
- Taksa karbonit, 3 lekë për liter
- Tarifa e markimit dhe ajo e skanimit, nga 1 lekë për litër secila.
- TVSH totale arrin në 28 lekë për litër.
- Tarifa e rilicencimit të pikave të tregtimit të karburanteve, prej 3-5 lekë për liter
- Tarifa e indeksimit të akcisës nga Inflacioni (Nuk është llogaritur ende)
Kosto të tjera në SHQIPËRI
- Tarifat për Inspektoratin Qendror Teknik,
- Taksë tabele,
- Taksë reklame, Amortizim etj.
- Tarifa e pastrimit
- Tarifa e gjelbërimit
- Tarifa e qëndrimit “non stop” të Pikave të Shitjes me Pakicë
Përllogaritja e efekteve
Grupi i taksave të ambientit përfshin:
- taksën e karbonit (ka hyrë në fuqi përpara 2005);
- taksën vjetore të mjeteve të përdorura (ka hyrë në fuqi në 2005, me emërtim të ndryshuar)
- taksën e qarkullimit të automjeteve (filluar për herë të parë në 2011);
- Kompanitë paguajnë Inspektoratin Qendror Teknik për analizën e cilësisë së produkteve.
- Kompanitë paguajnë edhe tarifë për markimin e karburanteve. Kompania që kryen këtë shërbim, merr 614 lekë/1000 litra karburant + TVSH -kjo do të thotë 6,5 Euro/Ton karburant!
- Kompanitë shqiptare duhet të paguajnë nga 1 janar 2015 edhe 27 lekë/litër + TVSH taksën e qarkullimit, që do të thotë 32,4 lekë/litër karburant të shitur.
TAKSA E KARBONIT MBI BENZINEN DHE NAFTËN
Vitet 2005 2006 2007 2008 2009 2010 2011 2012 2013 2014
Për benzinën 0,5 0,5 0,5 0,5 1,5 1,5 1,5 1,5 1,5 1,5
Për naftën 1 1 1 1 3 3 3 3 3 3
Burimi: www.qbz.gov.al
Taksës së qarkullimit mbi benzinën dhe gazoilin, shikohet se ka qenë:
TAKSA E QARKULLIMIT MBI BENZINËN DHE GAZOILIN
Vitet 2011 2012 2013 2014
Për benzinën 5 7 7 17
Për naftën 5 7 7 17
Burimi: www.qbz.gov.al
TAKSA E KARBONIT DHE TAKSA E QARKULLIMIT MBI BENZINEN DHE NAFTEN
Vitet 2009/2008 2011/2010 2012/2011 2014/2013 2012/2005
Për benzinën 200% 333% 31% 118% 1600%
Për naftën 200% 167% 25% 100% 900%
Inflacioni 2.3% 3.5% 2% < 2%
Burimi: INSTAT, Banka e Shqipërisë
Si formohet çmimi i karburanteve?
Çmimi referent është çmimi i bursës. Mbi këtë çmim rafineritë shtojnë fitimet e tyre, që në gjuhen teknike quhen ”prime” mbi çmimin PLATZ, që varion sipas momentit, ngjarjeve, por edhe rafinerive të ndryshme dhe kontratave të lidhura.
Më pas merret në përllogaritje transporti detar, nga pikat e prodhimit deri tek portet shqiptare (Petrolifera apo Porto Romano). Në këtë rast rafineria llogarit një shtesë të dytë, që lidhet me densitetin e naftës së importuar. Kjo shtesë llogaritet: densiteti i supozuar) x PLATZ + skaletion, shtuar edhe çmimin e siguracionit. Ky është çmimi i parë i rafinerisë deri në portin bazë.
Në llogaritjen e mëtejshme të kostos merren parasysh edhe a) shpenzimet portuale; b) shpenzimet e përpunimit, c) ruajtjes në depozitë dhe d)tarifat e tjera si ajo e mjedisit, e zjarrfikses, e peshëmatjes etj, etj. Pra ky është çmimi me të cilin nafta hyn në depo.
Sa janë detyrimet e tjera fiskale?
Detyrimet doganore llogariten me çmimin e PLATZ (CIF), pra duke përfshirë edhe transportin. Këtij çmimi duhet t’i shtojmë – taksa e akcizës, – taksën e karbonit, taksën e qarkullimit, atë të rregjistrimit të mjeteve, së bashku me vlerën e detyrimeve doganore. Në përfundim, duke llogaritur të gjitha vlerat e mësipërme, del çmimi i një litër naftë që del nga depozitat.
Kjo është vlera të cilës kompani të ndryshme i shtojnë: i. Amortizimin e depozitave dhe instalimeve; ii.interesat bankare për kreditë dhe overdraftet; iii. TVSH në fazën e dytë të shitjes; iv. Transportin nga depozitat deri tek pikat e shpërndarjes; v. Shpenzime amortizimi në stacionet e shpërndarjes (shpk); vi. Shpenzimet administrative (pagat, sigurimet shoqërore dhe shëndetësore, taksat dhe tarifat lokale, taksën e kasave, etj, etj).
Të gjitha të drejtat e këtij materiali janë pronë ekskluzive dhe e patjetërsueshme e RTSH, sipas Ligjit Nr.35/2016 “Për të drejtat e autorit dhe të drejtat e tjera të lidhura me to”. Ndalohet kategorikisht kopjimi, publikimi, shpërndarja, tjetërsimi etj, pa autorizimin e RTSH, në të kundërt çdo shkelës do mbajë përgjegjësi sipas nenit 179 të Ligjit 35/2016.
Komentet 0
Ende nuk ka komente. Bëhuni i pari që komenton.
Të ngjashme
Të fundit
Stavro Pilo shënon, por… Reali përmbys AEK-un. Muriqi shtang Liverpool-in


Më të lexuarat